Hausbank oder Fintech-Kautionskonto: Wo ist die Kaution sicherer?

Früher legte der Vermieter die Kaution bei seiner Hausbank an. Heute bieten viele Institute ein Kautionskonto gar nicht mehr an, und an ihre Stelle treten Plattformen: GmbHs, die das Konto bei einer Partnerbank führen lassen. Für Vermieter, denen Sicherheit wichtiger ist als der letzte Zehntelprozentpunkt Zins, stellt sich die Frage, ob die Hausbank trotzdem die bessere Wahl ist.
Was sich im Markt verändert
Auf der Seite Mietkautionskonto-Anbieter im Vergleich und in der Übersicht der regionalen Mietkautionskonten ist der Trend gut zu sehen: Eine Reihe von Instituten, die früher ein Kautionskonto führten, weist heute nur noch eine Bürgschaft oder Kautionsversicherung aus oder hat das Angebot ganz eingestellt. Gleichzeitig entstehen digitale Angebote, bei denen eine Plattform Vertragsabschluss, Kontoeröffnung und Abwicklung übernimmt, das Konto aber bei einer Partnerbank liegt.

Für Vermieter hat das zwei Folgen. Die vertraute Filiale mit dem persönlichen Ansprechpartner fällt oft weg. Und der Vertragspartner ist nicht mehr automatisch die Bank, bei der das Geld liegt. Beides fühlt sich unsicherer an, als es rechtlich sein muss, es lohnt sich aber, genauer hinzusehen.
Drei Konstruktionen, drei Schutzlogiken
| Klassisch bei der Hausbank | Plattform mit Treuhandkonto | Plattform mit verpfändetem Mieterkonto | |
|---|---|---|---|
| Beispiele | Kautionskonto einer Sparkasse oder Volksbank | heykaution, Smartmiete | Deutsche Mietkaution |
| Kontoinhaber | meist der Mieter, das Konto wird an den Vermieter verpfändet | der Vermieter, als Treuhandkonto | der Mieter, an den Vermieter verpfändet |
| Wer verwaltet | die Bank | die Plattform-GmbH, das Konto liegt bei der Partnerbank | die Plattform-GmbH, das Konto liegt bei der Partnerbank |
| Geschützter Einleger | der Mieter | der Treugeber, sofern das Konto offen als Treuhandkonto geführt wird | der Mieter |
| Schutz vor Vermieterinsolvenz | Konto läuft nicht auf den Vermieter | Treuhandkonto, getrennt vom Vermögen des Vermieters | Konto läuft nicht auf den Vermieter |
Die Tabelle beschreibt die Grundkonstruktion. Die genauen Bedingungen stehen im Vertrag des jeweiligen Anbieters. Dieser Beitrag ersetzt keine Beratung im Einzelfall.
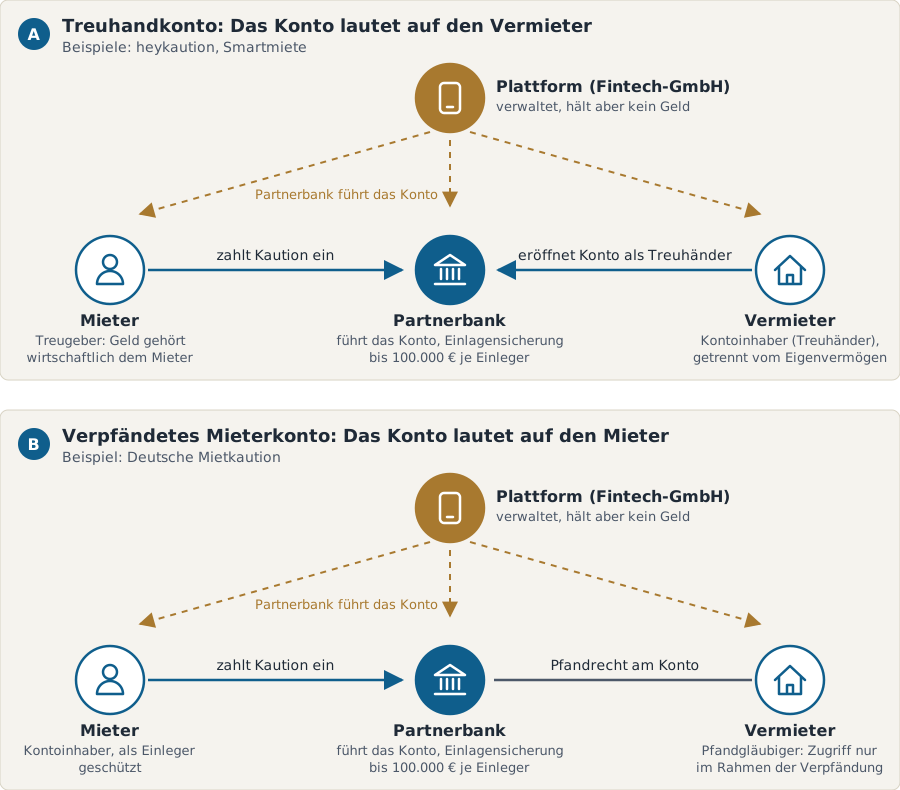
Die Skizze zeigt, wer bei den beiden Plattform-Konstruktionen welche Rolle hat: Die Plattform verwaltet nur, das Geld liegt bei der Partnerbank, und davon hängt ab, wer als Kontoinhaber und damit als Einleger gilt.
Vier Risiken, und wer davor schützt
1. Die Bank fällt aus
Gegen den Ausfall der kontoführenden Bank greift die Einlagensicherung. Nach § 8 EinSiG ist die Entschädigung auf den Gegenwert von 100.000 € je Einleger begrenzt. Eine Kaution von zwei bis drei Nettokaltmieten liegt in aller Regel deutlich darunter. Sparkassen und Genossenschaftsbanken haben zusätzlich eine eigene Institutssicherung, die das Institut selbst stützt. Die Details, auch zu Sammelkonten und zur Frage, wer als Einleger gilt, stehen im Beitrag zur Einlagensicherung bei der Mietkaution.
Bei einer Partnerbank im EWR gilt das dortige System. Die Instabank etwa ist eine norwegische Bank und fällt unter die norwegische Einlagensicherung, die ebenfalls bis 100.000 € je Einleger sichert. Was das im Alltag bedeutet, beschreibt der Beitrag zum Mietkautionskonto bei der Instabank.
2. Die Plattform-GmbH fällt aus
Dieses Risiko ist neu und wird oft überschätzt. Das Guthaben liegt bei den genannten Anbietern nicht bei der GmbH, sondern auf dem Konto der Partnerbank. Ein Ende der Plattform berührt die Kaution selbst deshalb nicht. Offen bleibt, wie die Freigabe dann praktisch abläuft. Das regeln die Vertragsbedingungen, und deshalb sollten Vermieter sie lesen, bevor sie sich festlegen. Die Kontobestätigung mit IBAN gehört in die Mietunterlagen.
3. Der Vermieter fällt aus
Hier hilft die Wahl der Bank wenig, es zählt die Kontoführung: Wer die Kaution auf dem eigenen Konto hält, gefährdet sie. Nach § 551 Abs. 3 BGB muss der Vermieter die Kaution getrennt von seinem Vermögen anlegen. Das Treuhandkonto setzt das um: Das Geld gehört wirtschaftlich dem Mieter, in der Insolvenz des Treuhänders kann der Treugeber es nach § 47 InsO aussondern, sofern das Konto offen als Treuhandkonto geführt und nicht mit eigenem Geld vermischt wird.
4. Der Zugriff ist unklar
Bei einem Konto auf den Vermieter mit Treuhandabrede verwaltet der Vermieter das Guthaben. Beim verpfändeten Mieterkonto kann der Vermieter ohne Zustimmung des Mieters nicht frei verfügen, sondern nur im Rahmen der Verpfändung. Was die Verpfändungserklärung leistet, ist deshalb keine Formalie: Sie entscheidet, wann der Vermieter an das Geld kommt.
Gefühlte und tatsächliche Sicherheit
Die Hausbank vermittelt Sicherheit über Vertrautheit: bekannte Marke, Filiale, Ansprechpartner. Rechtlich sind es aber andere Punkte, die zählen. Ein Kautionskonto bei der Hausbank ist nicht automatisch besser geschützt als ein Treuhandkonto bei einer Partnerbank, und ein Plattformkonto ist nicht automatisch riskanter. Was tatsächlich unterscheidet:
- Vertragspartner und Ansprechpartner. Bei der Plattform sind es GmbH und Bank, bei der Hausbank nur die Bank. Bei Problemen ist bei Smartmiete zuerst die Plattform der Ansprechpartner, bei Bankfragen die Bank.
- Rechtsraum der Bank. Eine ausländische Partnerbank im EWR hat ein eigenes Sicherungssystem und einen eigenen Beschwerdeweg. Das ist kein Nachteil in der Sicherung, aber im Alltag ein Unterschied.
- Transparenz der Konstruktion. Ob Treuhandkonto oder Verpfändung, ist im Vertrag geregelt. Wer die Unterlagen nicht bekommt, sollte nachfragen, bevor die Kaution fließt.
Sieben Fragen vor der Entscheidung
- Wer ist Kontoinhaber: Vermieter (Treuhand) oder Mieter (Verpfändung)?
- Bei welcher Bank liegt das Geld, und in welchem Land sitzt sie?
- Wie hoch ist die Einlagensicherung, und gilt sie je Einleger?
- Ist das Konto offen als Treuhandkonto geführt und vom eigenen Vermögen getrennt?
- Was passiert, wenn die Plattform den Betrieb einstellt? Steht das in den Vertragsbedingungen?
- Wie kommt der Vermieter am Ende an das Geld, und wie schnell?
- Was kostet es (Einrichtung, Kontoführung), und ist der Zins variabel oder fest?
Häufige Fragen
Ist die Kaution bei einer Plattform wie heykaution oder Smartmiete weniger sicher als bei der Hausbank?
Nicht zwingend. Das Geld liegt nicht bei der Plattform-GmbH, sondern bei der Partnerbank. Entscheidend sind deren Einlagensicherung, die Frage des Kontoinhabers und die Trennung vom Vermögen des Vermieters.
Was passiert, wenn die Plattform-GmbH den Betrieb einstellt?
Die Kaution liegt bei der Partnerbank und bleibt dort. Wie die Freigabe abläuft, steht in den Vertragsbedingungen des Anbieters. Kontobestätigung und IBAN sollten in den Mietunterlagen liegen.
Bis zu welchem Betrag ist die Kaution bei einer Bankinsolvenz gesichert?
Bis 100.000 € je Einleger. Wer Einleger ist, hängt von der Konstruktion ab. Die Einzelheiten stehen im Beitrag zur Einlagensicherung bei der Mietkaution.
Muss der Vermieter die Kaution bei einer Bank anlegen?
Ja, nach § 551 Abs. 3 BGB getrennt vom eigenen Vermögen und zum üblichen Zins für Spareinlagen mit dreimonatiger Kündigungsfrist. Mehr dazu unter § 551 BGB erklärt.
Quellen
- Primärquelle § 551 BGB – Begrenzung und Anlage von Mietsicherheiten — Bundesministerium der Justiz, abgerufen am 25.09.2026
- Primärquelle § 8 EinSiG – Umfang der Entschädigung — Bundesministerium der Justiz, abgerufen am 25.09.2026
- Primärquelle § 47 InsO – Aussonderung — Bundesministerium der Justiz, abgerufen am 25.09.2026
- Primärquelle Kontobedingungen Mietkautionskonto – Vermieter — Instabank ASA / SmartMiete, abgerufen am 25.09.2026