Über Jahre galt die DKB vielen als naheliegende Adresse für die Mietkaution: eine bekannte Direktbank, kaum Kosten, digitale Eröffnung ohne Filialtermin. Dahinter standen zwei verschiedene Produkte: das Mietkautionskonto für Mieter und das Vermieterpaket mit Treuhandkonten für Vermieter. Beide nimmt die DKB inzwischen nicht mehr neu an. Ein Rückblick: Was die Produkte konnten, wie sie sich unterschieden, wann der Ausstieg kam und ob "das beste digitale Kautionskonto" die richtige Einordnung ist.
Zwei Produkte, zwei Konstruktionen
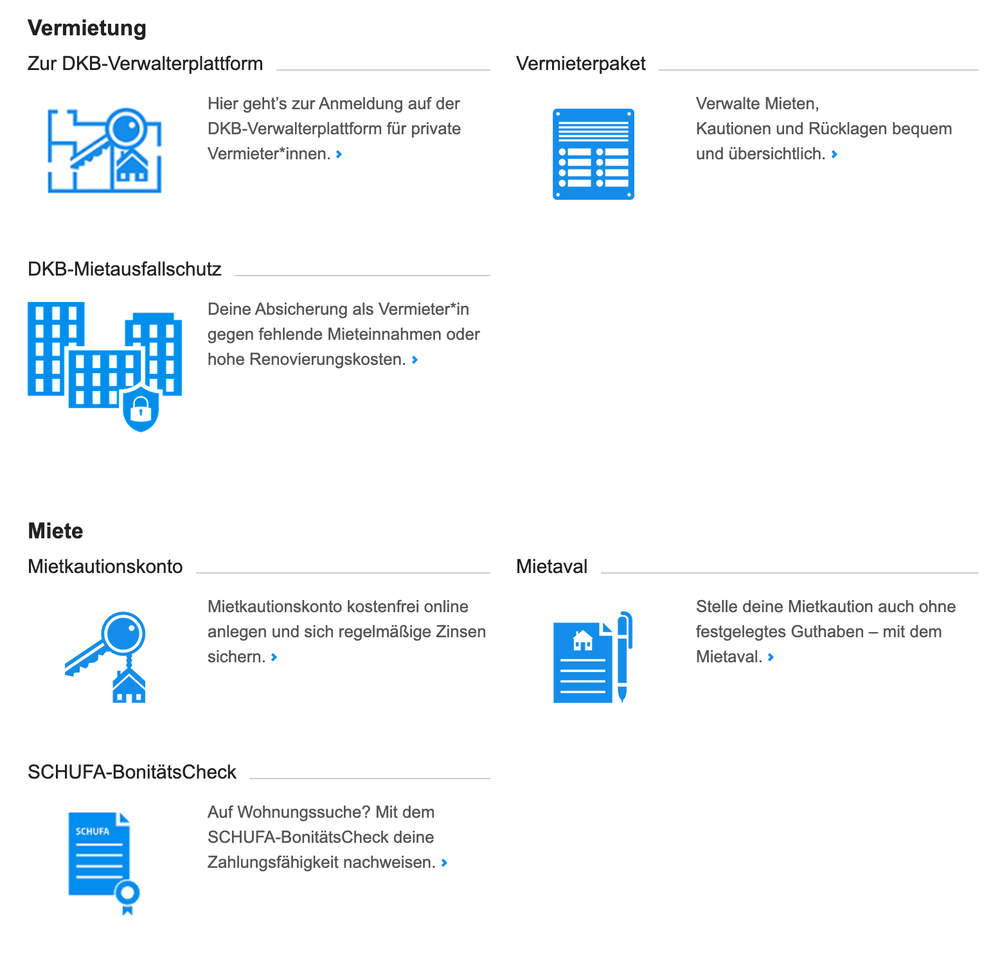
Im Alltag wurde beides oft als “das DKB-Mietkautionskonto” bezeichnet. Rechtlich und praktisch waren es zwei verschiedene Wege, die Kaution anzulegen:
| DKB-Mietkautionskonto | DKB-Vermieterpaket | |
|---|---|---|
| Wer richtet es ein? | Mieter | Vermieter |
| Kontoart | Sparkonto, an den Vermieter verpfändet | Offenes Treuhandkonto, Mieter als Treugeber |
| Gebühren | Kostenlos (mit DKB-Girokonto) | Kautionskonten kostenlos; Miet- und Instandhaltungskonten zuletzt 3 € im Monat |
| Zins | 0,01 % | 0,01 % |
| Zugriff des Vermieters | Über Verpfändungserklärung und Rückfrage bei der Bank | Direkt über die Verwalterplattform |
| Teilauszahlung nach Auszug | Ja, aber umständlich über die Bank | Ja, einfach über die Verwalterplattform |
| Freistellungsauftrag für die Zinsen | Ja | Nein |
| Als Gemeinschaftskonto nutzbar | Ja | Nein |
Die Angaben stammen aus unseren damaligen Vergleichen und Beiträgen zu beiden Produkten. Der Zins von 0,01 % ist in unserer Vergleichstabelle bis Anfang 2025 dokumentiert, noch im April 2023 nannten wir ihn in einem Beitrag. Wie sich die Zinsen am Markt seither entwickelten, zeigt der Kautionszins-Index.
Das DKB-Mietkautionskonto für Mieter
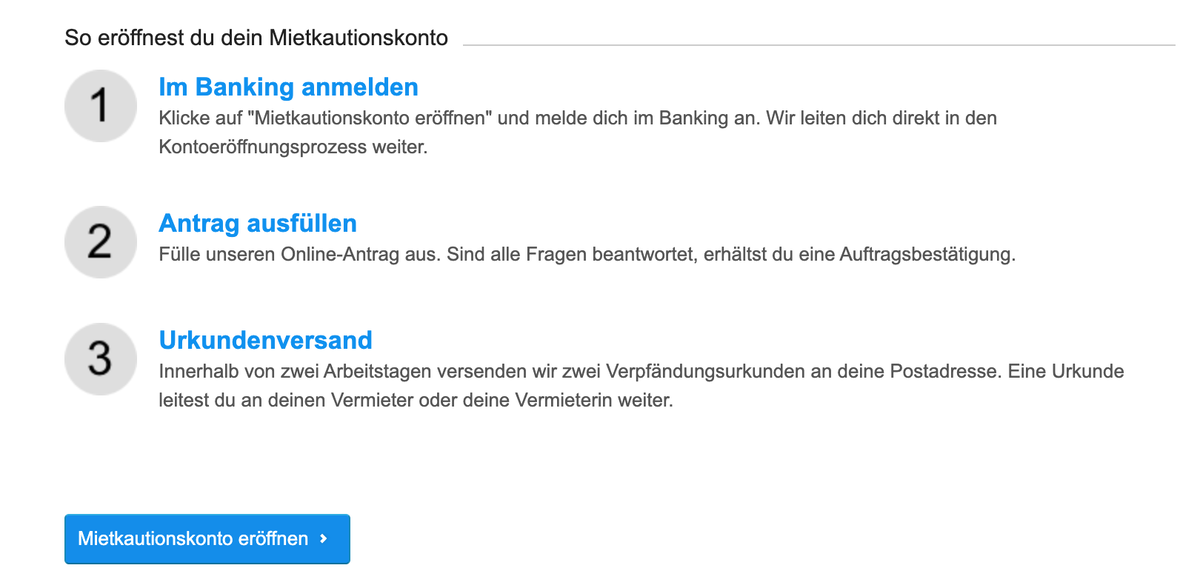
Der Mieter eröffnete das Konto selbst im Onlinebanking, unter “Eigentum und Miete”. Voraussetzung war ein DKB-Girokonto, das per Video-Ident oder eID online eröffnet wurde. So lief es ab:
- Die Kaution wurde vom Girokonto auf das neue Mietkautionskonto eingezahlt oder eingezogen.
- Im Onlinebanking konnte der Mieter die Verpfändungserklärung beantragen und an den Vermieter geben. Der Vermieter hatte damit ein Pfandrecht, aber keinen direkten Zugriff auf das Geld.
- Das Konto ließ sich auch als Gemeinschaftskonto führen, etwa für Paare oder Wohngemeinschaften, oder als Unterkonto eines Gemeinschaftskontos.
- Weil der Mieter Kontoinhaber war, konnte er einen Freistellungsauftrag für die Zinsen erteilen.
- Nach Mietende gab der Vermieter die Kaution mit der Verpfändungsurkunde frei. Wie das ablief, steht in der Anleitung zum Auflösen des DKB-Mietkautionskontos.
Die Kontoführung kostete nichts. Das Girokonto war bis zum 14. September 2022 bedingungslos kostenlos, danach nur noch bei einem Geldeingang von mindestens 700 € im Monat. Wer das Konto nur für die Kaution eröffnete, musste das Girokonto also aktiv nutzen oder mit Gebühren rechnen.
Das DKB-Vermieterpaket für Vermieter
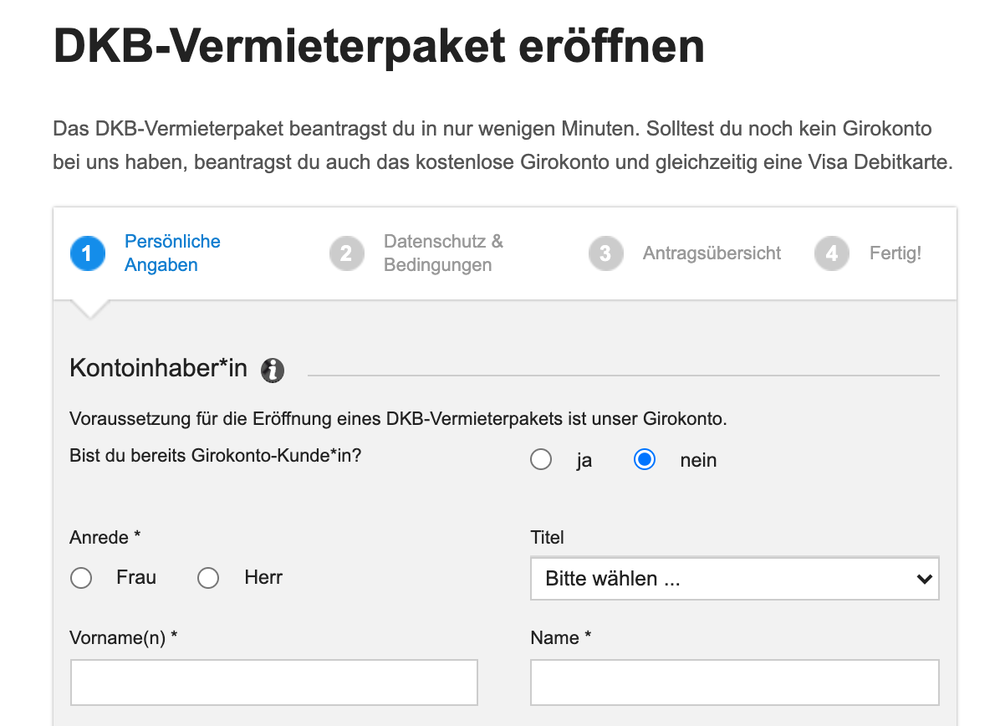
Das Vermieterpaket richtete der Vermieter ein, ebenfalls als Zusatz zum DKB-Girokonto. Im Mittelpunkt stand die Verwalterplattform der Bank, über die private Vermieter ihre Konten verwalteten:
- Offene Treuhandkonten: Pro Mieter legte der Vermieter ein eigenes Konto an, mit den Mieterdaten, damit erkennbar blieb, wem das Geld gehört. Das entsprach der getrennten Anlage nach § 551 Abs. 3 BGB.
- Beliebig viele Konten, die der Vermieter selbst einrichten und wieder auflösen konnte. Der Mieter durfte die Kaution in drei Raten zahlen, per Überweisung oder Lastschrift.
- Teilauszahlungen: Wurde noch eine Nebenkostenabrechnung erwartet, konnte der Vermieter einen Teil zurückhalten und den Rest auszahlen.
- Bestätigungen als PDF: Die Kautionsbestätigung für den Mieter war kostenfrei, die Zinszuweisung stand online mit PDF-Bescheinigung bereit.
- Mietkonto und Instandhaltungskonto als weitere Konten im Paket, mit automatischer Zuordnung der Zahlungseingänge und E-Mail-Benachrichtigung bei Mieteingang. Wie hoch die Rücklage auf dem Instandhaltungskonto sein sollte, rechnet der Instandhaltungsrücklage-Rechner.
Preislich war das Paket für Vermieter attraktiv: Die Kautionskonten waren kostenfrei, nur Miet- und Instandhaltungskonten kosteten ab dem 1. Oktober 2020 je 1 € im Monat. Zum 14. September 2022 hob die DKB das auf 3 € im Monat an. Zum Vergleich verlangten andere Filialbanken für ähnliche Kontenmodelle bis zu 59 € Einrichtungsgebühr, wie die Commerzbank.
Einen Nachteil gab es: Weil der Vermieter Kontoinhaber war, konnte der Mieter keinen Freistellungsauftrag für die Zinsen erteilen. Bei 0,01 % Zins fiel das kaum ins Gewicht.
Warum es als eine der besten Lösungen galt
Drei Dinge trafen zusammen: Die DKB war eine etablierte, bundesweit bekannte Direktbank — anders als viele der neueren Fintech-Anbieter musste niemand einer unbekannten Marke sein Geld anvertrauen. Die Eröffnung lief vollständig online, ohne Banktermin. Und für Vermieter ging der Funktionsumfang — eigene Treuhandkonten pro Mieter, Teilauszahlung, Zinsbescheinigung — deutlich über das hinaus, was ein reines Mietkautionskonto normalerweise bietet.
Der Ausstieg: die Zeitleiste
Einen offiziellen Stichtag hat die DKB nie genannt. Die Eckdaten im Überblick:
- 14. September 2022: Das DKB-Girokonto ist nur noch bei 700 € Geldeingang im Monat kostenlos, Miet- und Instandhaltungskonten im Vermieterpaket kosten 3 statt 1 € im Monat. Die Kautionskonten bleiben kostenfrei.
- September 2024: Nach unseren damaligen Beobachtungen nimmt die DKB keine Anträge auf das Vermieterpaket mehr an; beim Mietkautionskonto sind Neuabschlüsse nach Angaben der DKB seit Ende 2024 nicht mehr möglich.
- 23. April 2025: Die DKB stellt die Bewerbung ihrer Konten ein.
- 2025: Das Mietkautionskonto wird offiziell eingestellt: Der archivierte Stand der DKB-Ratgeberseite vom 19. Juni 2025 trägt den Hinweis, das Konto werde nicht mehr angeboten. Im November folgt das Mietaval. Auf unsere Anfrage begründete die DKB das mit der Neustrukturierung des Bankings und dem Fokus auf nachfragestärkere Produkte; eine Wiederaufnahme sei grundsätzlich eine Option, habe aber keine Priorität.
- 31. August 2026: Kündigung der bisher nicht genutzten Vermieterpaket-Verträge; weitere Kündigungen hat die DKB angekündigt.
Bestehende Konten blieben von der Einstellung zunächst unberührt.
Der zweite, deutlicher datierte Schritt folgte über ein Jahr später. Die DKB bietet das Vermieterpaket „in der bisherigen Form nicht mehr an” und will bestehende Verträge „sukzessive” kündigen. Zum 31. August 2026 wurden zunächst die nicht genutzten Verträge gekündigt, der Rahmenvertrag endet dort formal. Betroffen sind alle Konten unter dem Rahmenvertrag, darunter Mietkonten, Instandhaltungskonten und Mietkautionssammelkonten. Widerspruch ist nicht möglich, eine automatische Überleitung zu einem anderen Anbieter gibt es nicht, und das Girokonto bleibt bestehen. Wer kein Kündigungsschreiben erhalten hat, muss laut DKB derzeit nichts tun. Nachzulesen ist das auf der Hilfeseite der DKB zur Kündigung des Vermieterpakets. Die vollständige Chronik mit allen Bankenausstiegen seit 2010 steht unter Welche Banken das Mietkautionskonto aufgegeben haben.
War es wirklich das beste? Die ehrliche Bilanz
Beim Preis: ja, mit Einschränkung. Die Kautionskonten waren kostenfrei, beim Vermieterpaket auch in beliebiger Zahl. Die Einschränkung ist das Girokonto: Seit September 2022 kostete es ohne 700 € Geldeingang im Monat Gebühren. Die meisten heutigen digitalen Kautionskonten sind ebenfalls kostenlos und brauchen kein Girokonto, bieten dafür aber kein vergleichbares Paket mit eigenem Mietkonto und Instandhaltungsrücklage.
Beim Zins: nein. Die DKB zahlte auf beide Produkte 0,01 %. Bei einer Kaution von 3.000 € und sieben Jahren Mietdauer sind das gut 2 € Zinsen. Der Satz blieb auch dann bei 0,01 %, als die Zinsen am Markt 2022 und 2023 stiegen. Wer eine Rendite auf die Kaution wollte, war beim DKB-Konto nicht an der richtigen Stelle — anders als etwa bei der Deutschen Mietkaution heute. Aktuelle Sätze im Vergleich: Kautionszins-Index.
Bei der Verlässlichkeit: nein. Eine Lösung, die man als Vermieter oder Mieter mitten im Mietverhältnis nicht mehr neu abschließen kann, taugt nicht als Empfehlung für die Zukunft — unabhängig davon, wie gut sie einmal war. “War das beste” und “ist heute empfehlenswert” sind zwei verschiedene Fragen — und nur die zweite zählt für jemanden, der jetzt eine Wohnung vermietet oder mietet.
Was heute die Rolle des DKB-Kontos übernimmt
Die beiden DKB-Produkte haben je einen Nachfolger mit gleicher Konstruktion. Das Mietkautionskonto (Konto auf den Mieter, an den Vermieter verpfändet) findet sich heute bei der Deutschen Mietkaution. Das Vermieterpaket (Treuhandkonten, vom Vermieter angelegt) übernehmen Smartmiete und heykaution.
| Deutsche Mietkaution | Smartmiete | heykaution | |
|---|---|---|---|
| Ersetzt | Mietkautionskonto | Vermieterpaket | Vermieterpaket |
| Am besten für | Mieter, die Zinsen wollen | Vermieter mit mehreren Wohnungen | Private Vermieter, ein bis wenige Konten |
| Kosten | 0 € | 0 € | 0 € |
| Zinssatz | 2 % (6 Monate), danach 1 % variabel | 0,1 % variabel | 0,1 % variabel |
| Konstruktion | Konto auf den Mieter, verpfändet an den Vermieter | Treuhandkonto auf den Vermieter | Treuhandkonto auf den Vermieter |
| Partnerbank | Baader Bank | Instabank (Norwegen) | Vereinigte Volksbank Raiffeisenbank |
Anders als bei der DKB braucht keiner der drei ein Girokonto, und alle zahlen mehr als 0,01 % Zinsen. Dafür bündelt keiner Mietkonto, Kautionskonto und Instandhaltungsrücklage so wie einst das DKB-Vermieterpaket.
Für Vermieter, die das Vermieterpaket ersetzen wollen: Smartmiete bietet wie das DKB-Paket eine zentrale Verwaltung vieler Kautionskonten, mit Treuhandkonto pro Mieter, Online-Verwaltung und Abrechnung nach Mietende. Anbieter ist die SmartMiete GmbH, die Instabank ist die Partnerbank im Hintergrund.

Mietkaution gesetzeskonform & ohne Aufwand verwalten
Digitale Treuhandkonten für Vermieter – gesetzeskonform & schnell eingerichtet
- In 5 Minuten online eingerichtet – ohne Papierkram
- 100 % gesetzeskonform gemäß § 551 BGB
- Alle Mietkautionen zentral & übersichtlich verwalten
- Sofort einsatzbereit – kein Banktermin nötig
- Nach Mietende schnell & unkompliziert auflösen
Ausführlich verglichen: Die besten Mietkautionskonten 2026. Wer speziell die Funktionen des früheren Vermieterpakets sucht, findet die nächstliegende Beschreibung unter Vermieterkonto: Funktionen im Vergleich.
Für bestehende DKB-Kunden: was jetzt zu tun ist
Ein laufendes DKB-Mietkautionskonto bleibt zunächst aktiv und muss nicht sofort gekündigt werden. Details zu Kündigung, Fristen und den Folgen für das Vermieterpaket stehen unter DKB Mietkautionskonto eingestellt. Steht am Ende des Mietverhältnisses die Auflösung an, führt der Schritt-für-Schritt-Ablauf mit Musterschreiben durch den Prozess: DKB-Mietkautionskonto auflösen.
Häufige Fragen
Was war der Unterschied zwischen DKB-Mietkautionskonto und Vermieterpaket?
Das Mietkautionskonto richtete der Mieter ein, es war ein verpfändetes Sparkonto und konnte auch als Gemeinschaftskonto geführt werden. Das Vermieterpaket richtete der Vermieter ein: Er legte damit offene Treuhandkonten für seine Mieter an und konnte sie selbst über die Verwalterplattform verwalten. Beide setzten ein DKB-Girokonto voraus.
Brauchte man für das DKB-Mietkautionskonto ein DKB-Girokonto?
Ja. Mietkautionskonto und Vermieterpaket ließen sich nur als Zusatzleistung zum DKB-Girokonto buchen. Das Girokonto war bis Mitte September 2022 bedingungslos kostenlos, danach nur noch bei mindestens 700 € Geldeingang im Monat.
Kann ich noch ein DKB-Mietkautionskonto eröffnen?
Nein. Die DKB hat den Neuabschluss von Mietkautionskonto und Mietaval eingestellt — spätestens seit dem 19. Juni 2025 weist die Bank selbst darauf hin. Das gilt für Mieter ebenso wie für Vermieter.
War das DKB-Mietkautionskonto kostenlos?
Die Mietkautionskonten selbst waren kostenfrei, sowohl das Mietkautionskonto für Mieter als auch die Treuhandkonten im Vermieterpaket. Voraussetzung war ein DKB-Girokonto, das seit dem 14. September 2022 nur bei mindestens 700 € Geldeingang im Monat kostenlos blieb. Mietkonten und Instandhaltungskonten im Vermieterpaket kosteten zuletzt 3 € im Monat, zuvor 1 €.
Was passiert mit einem bestehenden DKB-Mietkautionskonto?
Bestehende Konten bleiben laut DKB aktiv und werden weiter verwaltet. Aufgelöst wird ein Mietkautionskonto erst nach Mietende und mit Freigabe des Vermieters. Zum 31. August 2026 hat die DKB allerdings bisher nicht genutzte Vermieterpaket-Verträge gekündigt, darunter Mietkautionssammelkonten; weitere Kündigungen hat sie angekündigt.
Welche Alternative ist heute vergleichbar günstig und digital?
Für Mieter zahlt die Deutsche Mietkaution aktuell den höchsten Zins (2 % in den ersten sechs Monaten, danach 1 % variabel) bei 0 € Kosten. Für Vermieter mit mehreren Wohnungen bündelt Smartmiete die Verwaltung, für private Vermieter mit wenigen Konten eignet sich heykaution.
Gibt es eine Nachfolgelösung direkt von der DKB?
Nein. Die DKB bietet weder eine automatische Überleitung zu einem anderen Anbieter noch ein Ersatzprodukt für private Vermieter an. Die DKB-Verwalterplattform besteht zwar weiter, richtet sich aber an gewerbliche Hausverwaltungen mit Gewerbeerlaubnis nach § 34c GewO und ist für private Vermieter in der Regel nicht zugänglich.
Weiterführende Themen
- DKB Mietkautionskonto eingestellt: Alternativen im Überblick
- DKB-Mietkautionskonto auflösen: Ablauf und Musterschreiben
- Chronik: Welche Banken das Mietkautionskonto aufgegeben haben
- Die besten Mietkautionskonten 2026
- Smartmiete im Detail
- Vermieterkonto: Funktionen im Vergleich
Quellen
- Primärquelle DKB Fragen & Antworten: Kündigung des Vermieterpakets — Deutsche Kreditbank AG
- Sekundärquelle DKB-Ratgeberseite zum Mietkautionskonto, archivierter Stand vom 19.06.2025 — Internet Archive
- Sekundärquelle Chronik: Welche Banken das Mietkautionskonto aufgegeben haben — mietkautionskonto.info, 20.09.2026
- Primärquelle § 551 BGB – Begrenzung und Anlage von Mietsicherheiten — Bundesministerium der Justiz