Mietkaution richtig buchen: SKR03, SKR04 und Umsatzsteuer

Für Vermieter, die ihre Buchhaltung selbst führen, stellt sich früher oder später dieselbe Frage: Wie wird eine erhaltene Mietkaution korrekt gebucht — und wird sie überhaupt zur Einnahme? Dieser Artikel zeigt die buchhalterische Behandlung in SKR03 und SKR04 sowie die umsatzsteuerliche Einordnung.
Warum die Mietkaution keine Einnahme ist
Buchhalterisch ist die Mietkaution zunächst nichts anderes als eine Verbindlichkeit des Vermieters gegenüber dem Mieter — er verwaltet das Geld treuhänderisch, es bleibt wirtschaftlich Eigentum des Mieters. Erst wenn der Vermieter bei Auszug einen berechtigten Anspruch geltend macht (Schäden, Mietrückstände) und einen Teil der Kaution einbehält, wird dieser Teil zur tatsächlichen Einnahme. Wie die Anlage auf einem separaten Konto funktioniert und welche Anbieter es gibt, zeigt der Vergleich der Mietkautionskonten.
Buchung beim Erhalt der Kaution
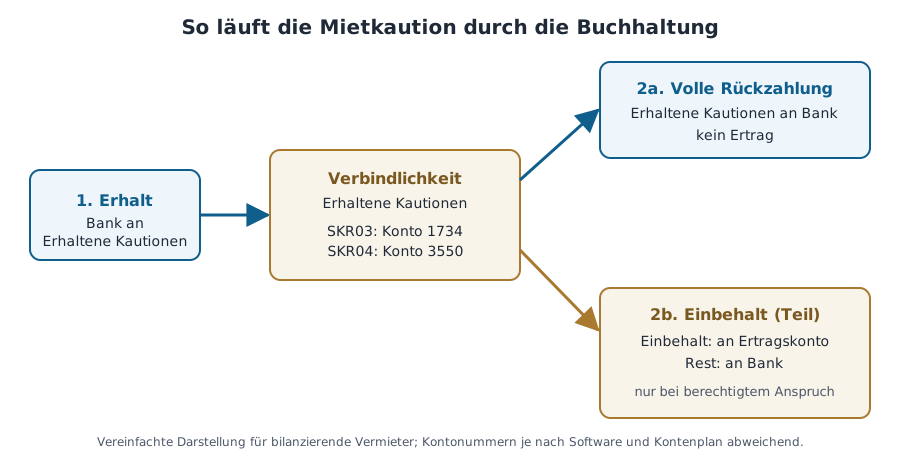
Bei Zahlungseingang wird die Kaution nicht als Ertrag, sondern als sonstige Verbindlichkeit erfasst:
| Kontenrahmen | Kontenbereich | Buchungslogik |
|---|---|---|
| SKR04 | 3550 Erhaltene Kautionen (sonstige Verbindlichkeiten) | Bank an Erhaltene Kautionen |
| SKR03 | 1734 Erhaltene Kautionen (sonstige Verbindlichkeiten) | Bank an Erhaltene Kautionen |
Die genaue Kontonummer kann je nach Buchhaltungssoftware und individuellem Kontenplan leicht abweichen — Wer die Kaution nicht über das eigene Konto laufen lässt (zur Abgrenzung: Kaution über das Vermieterkonto als Durchlaufposten), sondern getrennt anlegt, findet passende Anbieter im Mietkautionskonto-Vergleich. Vermieter, die eine Software wie Lexware Office oder sevdesk (Überblick: Software für Vermieter) nutzen, finden das passende Konto meist automatisch vorgeschlagen, sobald sie die Buchung als „erhaltene Kaution” kategorisieren.
Umsatzsteuerliche Behandlung
Die Mietkaution stellt bei Zahlungseingang kein Entgelt für eine Leistung dar — anders als die Miete selbst ist sie also nicht umsatzsteuerpflichtig. Das gilt auch dann, wenn der Vermieter bei gewerblicher Vermietung nach § 9 UStG zur Umsatzsteuer optiert hat.
Anders kann es beim Einbehalt aussehen: Verrechnet der Vermieter die Kaution mit offener Miete oder Nebenkosten (Details: Kaution mit der Nebenkostenabrechnung verrechnen und Kaution bei Mietrückstand verwerten), begleicht der Mieter damit ein Entgelt für eine Leistung. Bei einem Vermieter, der zur Umsatzsteuer optiert hat, ist dieser Teil dann in der Regel umsatzsteuerpflichtig. Ersetzt der Einbehalt dagegen einen Schaden, kommt es darauf an, ob es sich umsatzsteuerlich um echten Schadensersatz (nicht steuerbar) oder um ein Entgelt handelt. Diese Abgrenzung ist fallabhängig, im Zweifel gehört sie zum Steuerberater.
Buchung bei Rückzahlung
Wird die Kaution nach Auszug vollständig zurückgezahlt, wird lediglich die zuvor gebildete Verbindlichkeit wieder aufgelöst — es entsteht kein Ertrag:
- Erhaltene Kautionen an Bank (vollständige Rückzahlung ohne Abzüge)
Buchung bei teilweisem oder vollständigem Einbehalt
Behält der Vermieter einen Teil der Kaution ein, wird nur dieser Teil aus der Verbindlichkeit aufgelöst. Der Rest bleibt bis zur tatsächlichen Auszahlung Verbindlichkeit. Für einen bilanzierenden Vermieter (etwa eine GmbH oder ein Gewerbetreibender) lauten die Buchungen:
- Erhaltene Kautionen an Mieterträge bzw. Erträge aus Vermietung und Verpachtung (einbehaltener Teil, je nach Anspruch ggf. auf einem anderen Ertragskonto)
- Erhaltene Kautionen an Bank (verbleibender, ausgezahlter Teil)
Ob der einbehaltene Betrag steuerlich eine Einnahme ist, hängt vom Grund des Einbehalts ab:
| Grund des Einbehalts | Einkommensteuerliche Einordnung (Überblick) |
|---|---|
| Mietrückstand | Einnahme aus Vermietung und Verpachtung (Miete) |
| Nebenkostennachzahlung | Einnahme aus Vermietung und Verpachtung (Umlage) |
| Schaden an der Mietsache | Je nach Einzelfall: Ersatz für Reparaturaufwand oder entgangene Miete ist in der Regel Einnahme, der Ersatz für einen reinen Substanzverlust nicht |
Wichtig: Nur ein berechtigter, tatsächlich verrechneter Anspruch führt zu einer Buchung als Ertrag. Eine pauschale, unbegründete Einbehaltung ist ohnehin unzulässig (siehe Die 7 häufigsten Fehler bei der Mietkaution). Zur Umsatzsteuer beim Einbehalt siehe den Abschnitt oben.
Hinweis für Privatvermieter: Wer seine Vermietung nicht bilanziert, sondern die Einkünfte über die Anlage V als Überschuss der Einnahmen über die Werbungskosten ermittelt, bucht keine Verbindlichkeit. Maßgeblich ist dann der Zufluss nach § 11 EStG: Die Kaution ist beim Erhalt keine Einnahme. Eine Einnahme entsteht erst, wenn der Vermieter sie mit einem berechtigten Anspruch verrechnet.
Was ist mit den Zinsen?
Die Zinsen auf die Mietkaution stehen nach § 551 BGB immer dem Mieter zu, unabhängig davon, wer das Konto eröffnet hat. Aktuelle Zinssätze der Anbieter finden Sie im Kautionszins-Index; zur Steuerseite siehe Freistellungsauftrag für Kautionszinsen. Werden sie bei Rückzahlung ausgezahlt, sind sie buchhalterisch getrennt von der eigentlichen Kautionssumme zu behandeln — sie fließen dem Mieter zu und sind keine Betriebseinnahme des Vermieters.
Häufige Fragen
Muss die Mietkaution versteuert werden?
Die Kaution selbst nicht — sie ist eine Sicherheitsleistung, keine Gegenleistung für eine erbrachte Leistung, und damit weder umsatzsteuerpflichtig noch als Einnahme aus Vermietung zu versteuern. Steuerpflichtig wird erst der Teil, den der Vermieter bei Auszug tatsächlich einbehält, sowie die dem Mieter gehörenden Zinsen, sobald sie ausgezahlt oder verrechnet werden.
Auf welchem Konto wird eine erhaltene Mietkaution gebucht?
In SKR04 üblicherweise auf Konto 3550 „Erhaltene Kautionen“, in SKR03 auf Konto 1734 „Erhaltene Kautionen“ (jeweils sonstige Verbindlichkeiten). Der genaue Kontenrahmen kann je nach Buchhaltungssoftware leicht abweichen — im Zweifel beim Steuerberater oder in der Software-Dokumentation nachsehen.
Was passiert buchhalterisch, wenn die Kaution einbehalten wird?
Bei bilanzierenden Vermietern wird die Verbindlichkeit in Höhe des berechtigten Anspruchs (z. B. Mietrückstand oder Nebenkostennachzahlung) aufgelöst und als Ertrag gebucht; der Rest bleibt bis zur Rückzahlung Verbindlichkeit. Bei Schäden hängt die steuerliche Einordnung vom Einzelfall ab, bei optierten Vermietern kann zudem Umsatzsteuer auf verrechnete Miete anfallen. Privatvermieter ohne Bilanzierung erfassen die Einnahme erst bei Verrechnung.
Wie wird eine Mietkaution gebucht, die auf einem separaten Kautionskonto liegt?
Liegt die Kaution auf einem eigenen Kautionskonto, das der Vermieter als Treuhänder führt, wird sie trotzdem als Verbindlichkeit „Erhaltene Kautionen“ erfasst. Zusätzlich führen manche Vermieter das Treuhandkonto als eigenes Bankkonto im Kontenplan, damit Kautionsgelder und eigene Liquidität sauber getrennt bleiben. Ob das Konto bei einem Privatvermieter in der Buchführung überhaupt auftaucht, hängt davon ab, ob er bilanziert (siehe unten zur Anlage V).
Muss ein Privatvermieter die Mietkaution überhaupt buchen?
Ein Vermieter, der die Einkünfte per Überschussrechnung über die Anlage V ermittelt, führt keine Bilanz und bucht keine Verbindlichkeit. Er sollte die Kaution aber getrennt von seinem Vermögen dokumentieren, etwa über eine Liste der Mietverhältnisse mit Kautionshöhe, Konto und Zinsen. Steuerlich relevant wird erst ein tatsächlich verrechneter Einbehalt.
Wie werden die Zinsen auf die Mietkaution gebucht?
Die Zinsen gehören nach § 551 BGB dem Mieter und erhöhen die Kaution. Beim Vermieter erscheinen sie als Zuwachs der Verbindlichkeit „Erhaltene Kautionen“, nicht als eigener Ertrag. Bei einem Treuhandkonto werden sie zusammen mit der Kaution ausgezahlt; steuerlich bleiben sie Kapitalerträge des Mieters.
Was gilt bei Ratenzahlung der Kaution?
Die Kaution darf nach § 551 Abs. 2 BGB in drei gleichen Monatsraten gezahlt werden. Gebucht wird jede eingegangene Rate als Zugang bei „Erhaltene Kautionen“; offene Raten sind keine Forderung, die als Ertrag erfasst wird. Mehr dazu im Artikel zur Ratenzahlung der Kaution.
Wie wird die Kaution bei Eigentümerwechsel oder Verkauf der Wohnung gebucht?
Beim Verkauf geht das Mietverhältnis auf den Erwerber über, und der Käufer tritt nach § 566a BGB in die Pflichten aus der Kaution ein. Der Verkäufer löst die Verbindlichkeit auf und überträgt das Geld oder die Konto-Rechte; der Käufer bucht den Zugang als erhaltene Kaution. Details beim Eigentümerwechsel.
Quellen
- Primärquelle § 551 BGB – Begrenzung und Anlage von Mietsicherheiten — Bundesministerium der Justiz
- Primärquelle § 11 EStG – Vereinnahmung und Verausgabung — Bundesministerium der Justiz
- Primärquelle § 21 EStG – Einkünfte aus Vermietung und Verpachtung — Bundesministerium der Justiz
- Primärquelle § 9 UStG – Verzicht auf Steuerbefreiungen — Bundesministerium der Justiz
- Sekundärquelle Wie erfasse ich Kautionen? (SKR03: 1734, SKR04: 3550) — Lexware Hilfe
Weiterführende Themen
- Mietkautionskonto-Anbieter im Vergleich
- Bestes Kautionskonto für private Vermieter
- Kautionszins-Index
- Kaution über das Vermieterkonto: Durchlaufposten
- Kautionsrate und Ratenzahlung: Buchhaltung
- Software für Vermieter im Überblick
- Die 7 häufigsten Fehler bei der Mietkaution
- Anlage V: Mieteinnahmen versteuern