Wer legt die Mietkaution an: Vermieter oder Mieter?

Die Frage hat zwei richtige Antworten. In der Praxis haben sich zwei Wege etabliert: Der Vermieter legt die Kaution auf einem Treuhandkonto an — oder der Mieter legt sie auf einem eigenen Konto an und verpfändet es an den Vermieter. Beide sind zulässig, beide erfüllen § 551 BGB, und beide haben unterschiedliche Folgen für Zinsen, Aufwand und Kontrolle. Dieser Artikel zeigt, wann welcher Weg passt.
Die kurze Antwort: Beide können. Legt der Vermieter an, geschieht das als Treuhandkonto auf seinen Namen, getrennt von seinem Vermögen. Legt der Mieter an, läuft das Konto auf seinen Namen und wird an den Vermieter verpfändet. Ohne Absprache gilt der erste Weg — das Gesetz nennt ihn als Regelfall. Der zweite Weg braucht das Einverständnis beider Seiten.
Welche Banken solche Konten für Mieter und Vermieter anbieten, steht im Mietkautionskonto-Vergleich.
Die zwei Wege im Vergleich
| Treuhandkonto (Vermieter legt an) | Verpfändetes Konto (Mieter legt an) | |
|---|---|---|
| Wer eröffnet | der Vermieter | der Mieter |
| Kontoinhaber | der Vermieter, gekennzeichnet als Kautionskonto | der Mieter |
| Wirtschaftlich berechtigt | der Mieter | der Mieter |
| Was den Vermieter sichert | die Treuhandbindung selbst | die Verpfändungserklärung |
| Zustimmung nötig | nein — das ist der gesetzliche Regelfall | ja, von beiden Seiten |
| Zugriff im Schadensfall | direkt über das Konto | über die Verpfändung, mit Nachweis der Forderung |
| Aufwand beim Vermieter | Konto einrichten und verwalten | kaum — er prüft nur die Verpfändung |
| Wer wählt Bank und Zins | der Vermieter | der Mieter |
| Typischer Fall | mehrere Wohnungen, Vermieter will alles in einer Hand | Mieter will Zinssatz und Bank selbst bestimmen |
Beide Wege führen zum selben gesetzlichen Ergebnis: Das Geld ist vom Vermögen des Vermieters getrennt, es wird verzinst, und die Zinsen stehen dem Mieter zu. Sie unterscheiden sich darin, wer die Arbeit hat und wer die Bank aussucht.
Was das Gesetz vorgibt
§ 551 Abs. 3 BGB regelt beide Wege in zwei Sätzen. Satz 1 benennt den Regelfall: Der Vermieter hat eine ihm als Sicherheit überlassene Geldsumme „bei einem Kreditinstitut zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz anzulegen”. Satz 2 öffnet die Tür für den zweiten Weg: Die Vertragsparteien „können eine andere Anlageform vereinbaren”.
Das ist der entscheidende Punkt — die Selbstanlage durch den Mieter ist kein geduldeter Sonderfall, sondern im Gesetz ausdrücklich vorgesehen. Sie setzt allerdings eine Vereinbarung voraus: Wer schweigt, landet automatisch bei Satz 1.
| Mieter | Vermieter | |
|---|---|---|
| Zahlt die Kaution | ✓ | — |
| Eröffnet das Konto | beim verpfändeten Konto | beim Treuhandkonto |
| Trennung vom Vermögen des Vermieters | — | ✓ (Treuhandkonto) / entfällt (Konto läuft auf den Mieter) |
| Bekommt die Zinsen | ✓ | — |
| Versteuert die Zinsen | ✓ | — |
| Darf im Schadensfall zugreifen | — | ✓ |
| Bekommt sie nach Mietende zurück | ✓ | — |
Was „anlegen” konkret bedeutet
Unabhängig davon, wer es übernimmt, muss die Anlage vier Anforderungen erfüllen:
- Getrennt halten. Die Kaution darf nicht auf dem Giro- oder Privatkonto des Vermieters liegen und sich dort mit seinem übrigen Geld vermischen. Sie muss auch bei einer Insolvenz des Vermieters erkennbar dem Mieter zuzuordnen sein. Beim verpfändeten Konto ist das von vornherein erfüllt — das Geld liegt ohnehin beim Mieter.
- Bei einem Kreditinstitut anlegen. Eine Bank muss es sein — der heimische Tresor genügt nicht.
- Verzinsen. Mindestens zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Satz.
- Während der gesamten Mietzeit aufrechterhalten. Die Anlage endet erst mit der Abrechnung nach Mietende, nicht nach dem Einzug — das Konto wird also nicht zwischendurch aufgelöst.
Wie das praktisch umgesetzt wird, steht Schritt für Schritt unter Mietkaution anlegen.
Weg 1: Der Vermieter legt an — das Treuhandkonto
Beim ersten Weg läuft das Konto auf den Namen des Vermieters — aber ausdrücklich gekennzeichnet als Mietkautions- oder Treuhandkonto, mit dem Mieter als wirtschaftlich Berechtigtem. Der Kontoauszug einer Bank macht das sichtbar:
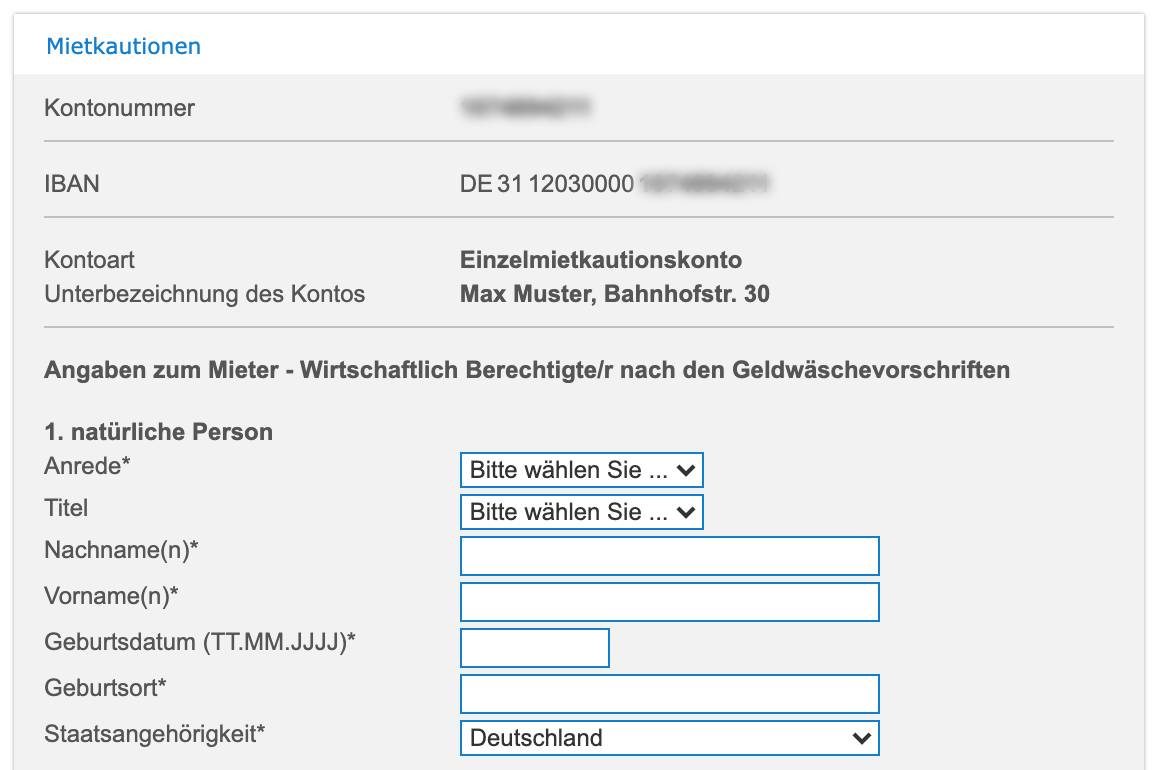
Entscheidend ist nicht, wessen Name oben steht, sondern ob das Geld erkennbar getrennt ist. Genau das leistet die Treuhandkonstruktion: Formal gehört das Konto dem Vermieter, wirtschaftlich das Guthaben dem Mieter. Eine gesonderte Verpfändung braucht es hier nicht — die Treuhandbindung stellt die Sicherung bereits selbst her. Mehr dazu unter Treuhandkonto.
Dieser Weg ist der Standard, wenn der Vermieter mehrere Wohnungen verwaltet und die Kautionen an einer Stelle bündeln möchte. Digitale Anbieter haben ihn so weit vereinfacht, dass die Einrichtung online in wenigen Minuten läuft — Details unter Mietkaution anlegen.

Mietkaution gesetzeskonform & ohne Aufwand verwalten
Digitale Treuhandkonten für Vermieter – gesetzeskonform & schnell eingerichtet
- In 5 Minuten online eingerichtet – ohne Papierkram
- 100 % gesetzeskonform gemäß § 551 BGB
- Alle Mietkautionen zentral & übersichtlich verwalten
- Sofort einsatzbereit – kein Banktermin nötig
- Nach Mietende schnell & unkompliziert auflösen
Weg 2: Der Mieter legt an — das verpfändete Konto
Beim zweiten Weg eröffnet der Mieter selbst ein Konto — ein Kautionssparkonto, ein Sparbuch oder ein Mietkautionsdepot — und verpfändet es an den Vermieter. Das Konto läuft auf seinen Namen, er wählt Bank und Zinssatz, und das Guthaben taucht in keiner Bilanz des Vermieters auf.
Damit der Vermieter seine Sicherheit behält, sind zwei Dinge nötig:
- Die Vereinbarung. Beide Seiten müssen sich auf diesen Weg einigen; der Mieter kann ihn nicht einseitig durchsetzen, der Vermieter ihn aber auch nicht einseitig verweigern, wenn er vertraglich vereinbart wurde.
- Die Verpfändungserklärung. Sie ist das Herzstück: Erst sie gibt dem Vermieter im Schadensfall Zugriff. Ohne sie hat er faktisch keine Sicherheit — er hätte dem Mieter lediglich zugesehen, wie dieser Geld auf ein eigenes Konto legt. Unterschrieben wird sie von Mieter und Bank, der Vermieter erhält das Original.
Für den Mieter ist der Reiz offensichtlich: Er bestimmt, wo das Geld liegt, und kann sich einen besseren Zinssatz sichern als den, den ein Vermieter zufällig bei seiner Hausbank bekommt. Für den Vermieter bedeutet es weniger Verwaltungsaufwand — er muss kein Konto führen —, dafür aber genaueres Hinsehen bei der Verpfändung.
Was Vermieter dabei prüfen sollten, steht in Mein Mieter möchte die Kaution selbst anlegen: Ist das zulässig?; der Unterschied zwischen Verpfändung und Abtretung unter Abtretungserklärung oder Verpfändungserklärung.
Mietkautionskonto ohne Gebühren – volldigital eröffnen
Konto bei der Baader Bank, auf den Namen des Mieters, verpfändet an den Vermieter
- 0 € für Eröffnung, Kontoführung, Ein- und Auszahlungen
- 2,00 % p. a. in den ersten 6 Monaten, danach 1,00 % p. a. variabel
- Mieter oder Vermieter können die Eröffnung starten
- Konto- und depotführende Bank: Baader Bank AG
- Gesetzliche Einlagensicherung bis 100.000 €
Wenn der Vermieter die Kaution nicht anlegt
Das ist kein Kavaliersdelikt, und Mieter sind dem nicht ausgeliefert. Der Bundesgerichtshof hat die Position des Mieters deutlich gestärkt:
Der Mieter darf die Zahlung der Kaution verweigern, bis der Vermieter ein insolvenzfestes Konto benennt — und ihm steht dafür sogar ein Zurückbehaltungsrecht an der laufenden Miete nach § 273 BGB zu. Eine Kündigung, die der Vermieter auf den so entstandenen Rückstand stützt, ist unwirksam. (BGH, Urteil vom 13.10.2010, VIII ZR 98/10)
Je nach Situation ergibt sich daraus ein abgestuftes Vorgehen:
| Situation | Möglichkeit des Mieters |
|---|---|
| Kaution noch nicht gezahlt | Zahlung zurückhalten, bis der Vermieter ein insolvenzfestes Konto benennt |
| Kaution gezahlt, Anlage unklar | Nachweis über die getrennte Anlage verlangen (Kontobestätigung, IBAN) |
| Vermieter legt trotz Aufforderung nicht an | Zurückbehaltungsrecht an der laufenden Miete bis zur Höhe der Kaution |
| Vermieter hat die Kaution verbraucht | Anspruch auf Rückzahlung nach Mietende bleibt bestehen — bei Insolvenz allerdings faktisch entwertet |
Wer das Zurückbehaltungsrecht nutzt, sollte die Zahlung ausdrücklich unter Vorbehalt und schriftlich begründet zurückhalten — sonst entsteht der Eindruck eines schlichten Zahlungsrückstands. Im Zweifel lohnt der Gang zum Mieterverein oder zu einer Anwältin oder einem Anwalt für Mietrecht.
Sonderfälle
| Fall | Wer legt an? |
|---|---|
| Wohngemeinschaft mit einem Hauptmietvertrag | der Vermieter, ein Konto für die gesamte Kaution — die interne Aufteilung ist Sache der WG |
| Untermietverhältnis | der Hauptmieter als Vermieter des Untermieters; seine eigene Kaution beim Hauptvermieter bleibt davon unberührt (Details) |
| Mehrere Kautionen bei einem Vermieter | einzeln getrennt oder über ein Kautionssammelkonto, das die Zuordnung je Mieter sicherstellt |
| Eigentümerwechsel während der Mietzeit | die Pflicht geht auf den Erwerber über; der Mieter kann von ihm die Anlage verlangen |
| Studenten- und Jugendwohnheim | Anlagepflicht ja, aber die Verzinsungspflicht entfällt (§ 551 Abs. 3 Satz 5 BGB) |
| Gewerbemietvertrag | § 551 BGB gilt nicht — die Anlage ist frei vereinbar und gehört deshalb in den Vertrag (Details) |
| Bürgschaft statt Geldkaution | keine Anlage nötig, weil kein Geld fließt (Details) |
Zinsen: stehen dem Mieter zu — auf beiden Wegen
Die Zinsen stehen dem Mieter zu und erhöhen die Kaution. Daran ändert sich nichts, wenn der Vermieter das Konto eröffnet hat und als Kontoinhaber geführt wird; beim verpfändeten Konto landen sie ohnehin direkt beim Mieter. Wer die Bank aussucht, entscheidet damit allerdings auch über die Höhe — ein Grund, warum manche Mieter den zweiten Weg bevorzugen. Daraus folgt eine Konsequenz, die oft übersehen wird: Weil die Erträge wirtschaftlich dem Mieter zustehen, muss der Mieter sie versteuern, nicht der Vermieter. Er kann dafür auch einen Freistellungsauftrag nutzen, sofern die Bank das Konto entsprechend führt — siehe Freistellungsauftrag für Zinsen auf die Mietkaution.
Wie viel dabei überhaupt zusammenkommt, zeigt der Mietkautionsrechner; die aktuellen Sätze stehen in der Übersicht zu Mietkaution-Zinsen.
Häufige Fragen
Wer legt die Mietkaution an — Vermieter oder Mieter?
Beide können. § 551 Abs. 3 Satz 1 BGB nennt den Vermieter als Regelfall: Er legt die Kaution getrennt von seinem Vermögen auf einem Treuhandkonto an. Satz 2 erlaubt den Parteien ausdrücklich, eine andere Anlageform zu vereinbaren — dann eröffnet der Mieter ein Konto auf seinen Namen und verpfändet es an den Vermieter. Wer nichts vereinbart, landet beim Treuhandkonto.
Auf wessen Namen läuft das Kautionskonto?
Das hängt vom gewählten Weg ab. Beim Treuhandkonto auf den Namen des Vermieters, ausdrücklich als Kautionskonto gekennzeichnet und mit dem Mieter als wirtschaftlich Berechtigtem. Beim verpfändeten Konto auf den Namen des Mieters. Entscheidend ist nicht, wessen Name auf dem Konto steht, sondern dass das Geld dem Mieter zugeordnet bleibt und bei seiner Insolvenz nicht in die Insolvenzmasse fällt.
Was kann ich tun, wenn der Vermieter die Kaution nicht anlegt?
Der Mieter kann die Zahlung zurückhalten, bis der Vermieter ein insolvenzfestes Konto benennt. Der BGH hat mit Urteil vom 13.10.2010 (VIII ZR 98/10) entschieden, dass dem Mieter sogar ein Zurückbehaltungsrecht an der laufenden Miete nach § 273 BGB zusteht und eine darauf gestützte Kündigung unwirksam ist. Ist die Kaution schon gezahlt, kann er die ordnungsgemäße Anlage und einen Nachweis verlangen.
Darf der Mieter die Kaution selbst anlegen?
Ja — § 551 Abs. 3 Satz 2 BGB sieht das ausdrücklich vor. Nötig sind eine Vereinbarung beider Seiten und eine wirksame Verpfändungserklärung zugunsten des Vermieters, die auch der Bank angezeigt wird — ohne sie hätte er keine Sicherheit mehr. Mehr dazu: Mein Mieter möchte die Kaution selbst anlegen.
Wer bekommt die Zinsen der Mietkaution?
Der Mieter. Die Zinsen erhöhen die Sicherheit und werden am Ende des Mietverhältnisses mit ausgezahlt — unabhängig davon, wer das Konto eröffnet hat. Weil sie dem Mieter zustehen, muss auch der Mieter sie versteuern.
Kann im Mietvertrag stehen, dass der Mieter die Kaution anlegt?
Vereinbart werden kann es — § 551 Abs. 3 Satz 2 BGB lässt das zu. Aufgezwungen werden kann es nicht: Nach § 551 Abs. 4 BGB sind Abweichungen zum Nachteil des Mieters unwirksam. Eine formularmäßige Klausel, die dem Mieter die Anlagepflicht auflädt und ihm zugleich die getrennte Verwahrung durch den Vermieter nimmt, geht daher ins Leere.
Gilt die Anlagepflicht auch bei Gewerbemietverträgen?
Nein. § 551 BGB gilt nur für Wohnraum. Bei Gewerbemieten sind die Parteien frei, die Anlage vertraglich zu regeln — auch zum Nachteil des Mieters. Wer gewerblich mietet, sollte die Anlage deshalb ausdrücklich im Mietvertrag festhalten: Gewerbe-Mietkaution.
Fazit
Anlegen können beide — die Frage ist nur, wer es übernimmt und wie die Sicherung des Vermieters hergestellt wird. Beim Treuhandkonto leistet das die Treuhandbindung, beim Konto des Mieters die Verpfändungserklärung. Rechtlich stehen beide Wege gleichberechtigt nebeneinander; wer nichts vereinbart, landet beim Treuhandkonto.
Die praktische Empfehlung fällt je nach Seite unterschiedlich aus. Vermieter mit mehreren Wohnungen fahren mit dem Treuhandkonto besser, weil alles in einer Hand bleibt. Mieter, denen der Zinssatz wichtig ist, sollten den zweiten Weg ansprechen — er steht ausdrücklich im Gesetz und ist keine Gefälligkeit.
Unverhandelbar bleibt nur eines: Irgendwo muss die Kaution getrennt und verzinst liegen. Passiert das nicht, haben Mieter ein wirksames Druckmittel — der BGH stellt es ihnen ausdrücklich zur Verfügung.
Quellen
- Primärquelle § 551 BGB – Begrenzung und Anlage von Mietsicherheiten — Bundesministerium der Justiz
- Primärquelle § 273 BGB – Zurückbehaltungsrecht — Bundesministerium der Justiz
- Rechtsprechung BGH, Urteil vom 13.10.2010, VIII ZR 98/10 – Zurückbehaltungsrecht bis zur insolvenzfesten Anlage — dejure.org